
Ювелирная розница России
 14 202 торговые точки и почти половина рынка у ТОП-100
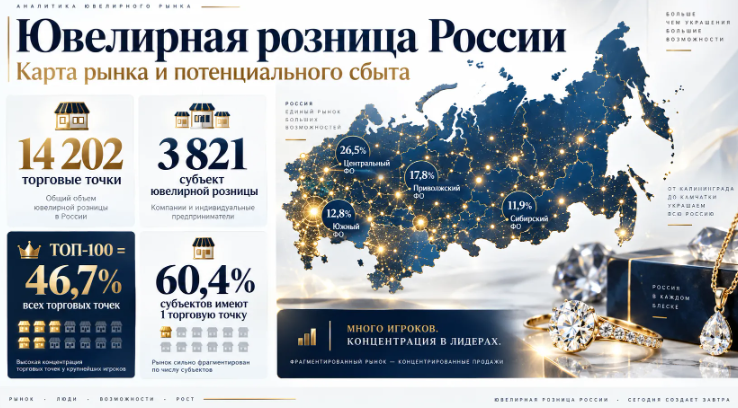
Где сегодня сосредоточена ювелирная розница, насколько рынок зависит от крупнейших сетей и в каких регионах производителю или оптовому поставщику искать новых партнеров? Uvelir.INFO объединил данные сервиса «Торговые точки ювелирной розницы» и рейтинга ТОП-100 субъектов спецучета по числу торговых точек. Получившаяся картина показывает необычную структуру рынка: большинство субъектов ювелирной розницы остаются совсем небольшими — 60,4% имеют только одну торговую точку, а 90,7% не более пяти. При этом всего на 100 крупнейших участников приходится 46,7% всех торговых точек.
На 18 сентября 2026 года база данных портала Uvelir.INFO насчитывает 14 202 торговые точки ювелирной розницы по России. По каждой точке можно перейти от общей географии к конкретному региону, городу, адресу и субъекту спецучета, а поиск позволяет находить организации по названию или ИНН.
Для производителей ювелирных изделий и оптовых компаний эта база интересна не столько как справочник магазинов, сколько как фактическая карта каналов сбыта. Она позволяет увидеть, где физически находится розница, кто стоит за конкретными торговыми точками и насколько широко тот или иной потенциальный контрагент представлен в регионах. Именно как прикладной B2B-инструмент сервис и задумывался редакцией Uvelir.INFO.
«Мы хотели превратить реестр торговых точек в инструмент продаж»
Андрей Дзюба, главный редактор портала Uvelir.INFO и журнала «Экспо-Ювелир»:
«Когда мы создавали этот сервис, задача была не просто показать, сколько в России ювелирных магазинов. Нам хотелось сделать практический инструмент прежде всего для ювелирных заводов, производителей и оптовых поставщиков.
Для любого отдела продаж постоянно возникают одни и те же вопросы: где сегодня сосредоточена розница, какие сети работают в конкретном регионе, сколько у потенциального клиента торговых точек, насколько широко он представлен и где еще можно искать новых партнеров. Раньше значительную часть такой информации приходилось собирать вручную из разных источников.
Теперь можно начать с карты страны, выбрать федеральный округ, регион или город, увидеть действующие торговые точки, а затем перейти к конкретным компаниям. А рейтинг ТОП-100 дополняет эту картину: он позволяет быстро отделить крупнейшие федеральные и межрегиональные сети от среднего и локального ритейла.
В итоге мы хотим, чтобы сервис использовался не как статистический справочник, а как рабочая карта ювелирного рынка для отделов продаж. Производитель может определить интересующий регион, увидеть плотность розницы, найти действующих там игроков и сформировать список потенциальных клиентов для дальнейшей работы».
Более четверти ювелирной розницы приходится на Центральный округ
Крупнейшим по количеству торговых точек остается Центральный федеральный округ — 3760 объектов, или 26,5% всей российской ювелирной розницы.
На втором месте Приволжский федеральный округ — 2525 точек, или 17,8%, далее Южный — 1818, или 12,8%, Сибирский — 1692, или 11,9%, Северо-Западный — 1558, или 11,0%. На Уральский федеральный округ приходится 1173 точки — 8,3%, на Дальневосточный — 850, или 6,0%, на Северо-Кавказский — 518, или 3,6%.
Еще 308 торговых точек в сервисе относятся к разделу «Регионы без округа»: Донецкая Народная Республика — 151, Луганская Народная Республика — 124, Запорожская область — 30, Херсонская область — 3.
Таким образом, даже крупнейший Центральный округ объединяет лишь немногим более четверти всей розницы. 73,5% торговых точек расположены за его пределами. Для производителей и оптовых поставщиков это принципиально: основная часть потенциального рынка сбыта распределена между несколькими крупными макрорегионами.
Москва — 1387 точек, но одним столичным рынком отрасль не ограничивается
Абсолютным лидером среди регионов остается Москва — 1387 торговых точек, или около 9,8% всей базы. На втором месте Московская область — 802 точки, на третьем Санкт-Петербург — 682.
Следом идет Краснодарский край — 664 точки. Далее расположены Свердловская область — 461, Ростовская область — 417, Нижегородская область — 357, Республика Башкортостан — 315, Новосибирская область — 315 и Красноярский край — 308.
Первая десятка регионов объединяет 5708 торговых точек — 40,2% всего массива. Москва, Московская область и Санкт-Петербург вместе дают 2871 объект, или 20,2%. Если добавить Краснодарский край, получится 3535 точек — 24,9% российской базы.
Эти цифры хорошо показывают, что российский ювелирный ритейл нельзя сводить к Москве и Санкт-Петербургу. Даже четыре крупнейших региональных рынка вместе дают лишь около четверти всех торговых точек. Остальные три четверти распределены по десяткам субъектов страны.
Для поставщика это означает, что стратегия, построенная исключительно вокруг Москвы, Петербурга и нескольких федеральных сетей, оставляет за пределами внимания значительную часть физической розницы.
Поволжье — один из крупнейших рынков для региональных продаж
Приволжский федеральный округ занимает второе место после ЦФО — 2525 торговых точек, или 17,8% всей базы, но его структура заметно отличается от столичного рынка.
Здесь нет одного региона, который концентрировал бы основную массу объектов. Нижегородская область насчитывает 357 точек, Республика Башкортостан — 315, Самарская область — 306, Республика Татарстан — 280, Саратовская область — 254, Пермский край — 232.
Для отдела продаж производителя такая полицентричная география означает необходимость работать сразу с несколькими региональными рынками. Одна крупная сделка не обеспечивает присутствия во всем округе, зато здесь существует значительный слой потенциальных средних и локальных клиентов.
На Юге ситуация несколько иная. Из 1818 точек ЮФО 1081 находится в Краснодарском крае и Ростовской области — около 59,5% окружного показателя. Поэтому эти два региона становятся естественными центрами поиска розничных партнеров для поставщиков, заинтересованных в южном направлении.

60% субъектов ювелирной розницы имеют только одну торговую точку
Если рассматривать субъектов специального учета с основным ОКВЭД группы 47.77 «Торговля розничная часами и ювелирными изделиями в специализированных магазинах», имеющих активные объекты розничной торговли, в базе Uvelir.INFO насчитывается 3821 субъект ювелирной розницы.
Совокупно у них работает 14 202 торговые точки, то есть в среднем около 3,7 точки на один субъект.
Однако среднее значение здесь мало характеризует реальную структуру рынка: его значительно увеличивают крупнейшие федеральные сети.
2308 субъектов — 60,4% — имеют всего одну торговую точку. Еще 1158 субъектов — 30,3% — от двух до пяти точек. От шести до 20 объектов имеют 308 субъектов — 8,1%. Только 39 субъектов — 1,0% — располагают 21–100 торговыми точками, и всего 8 субъектов — 0,2% — имеют более 100 точек.
Таким образом, 3466 из 3821 субъекта ювелирной розницы, или 90,7%, располагают максимум пятью торговыми точками. А 98,8% — не более чем 20 точками.
Это одна из ключевых характеристик российского ювелирного ритейла: по количеству участников рынок остается чрезвычайно фрагментированным, и его основу по-прежнему составляют одиночные магазины и небольшие локальные сети.
Но если считать не субъекты, а торговые точки, картина резко меняется.

ТОП-10 крупнейших субъектов ювелирной розницы
| Место | Субъект спецучета | Торговых точек |
|---|---|---|
| 1 | ООО «РЕГЕНТ ГОЛД» | 1272 |
| 2 | ООО «СОЛНЕЧНЫЙ СВЕТ» | 1153 |
| 3 | ООО «СВ РИТЕЙЛ» | 1043 |
| 4 | ООО «ОРО» | 256 |
| 5 | АО «1 ЮВЕЛИРНАЯ СЕТЬ» | 195 |
| 6 | ИП Саванеев Вячеслав Владимирович | 152 |
| 7 | ООО «ДИНАСТИЯ» | 123 |
| 8 | ИП Боков Вадим Анатольевич | 118 |
| 9 | ООО «ТРИУМФ» | 96 |
| 10 | ООО «ВЕСЫ» | 92 |
ТОП-100 — всего 2,6% субъектов ювелирной розницы, но почти половина всех торговых точек
Сто крупнейших участников рейтинга объединяют 6628 торговых точек.
Это 46,7% всех 14 202 торговых точек.
При этом сами участники ТОП-100 составляют лишь около 2,6% от 3821 субъекта ювелирной розницы.
Иными словами, здесь особенно хорошо видна двойственная структура российского ювелирного рынка: 90,7% субъектов имеют не более пяти магазинов, но менее 3% крупнейших участников объединяют почти половину всей физической розницы.
Концентрация особенно заметна на самом верху рейтинга.
Три лидера — ООО «РЕГЕНТ ГОЛД», ООО «СОЛНЕЧНЫЙ СВЕТ» и ООО «СВ РИТЕЙЛ» — вместе располагают 3468 торговыми точками.
На них приходится 52,3% всех объектов ТОП-100 и одновременно 24,4% всех 14 202 торговых точек.
Иначе говоря, почти каждая четвертая торговая точка приходится всего на три субъекта ювелирной розницы.
Разрыв после первой тройки также чрезвычайно велик: третий участник рейтинга имеет 1043 точки, а четвертый — 256, то есть более чем в четыре раза меньше.
Первая пятерка объединяет 3919 точек — 27,6% всей ювелирной розницы, а первая десятка — 4500 точек, или 31,7%.
Это позволяет говорить не просто о наличии нескольких крупных сетей, а о высокой концентрации физической инфраструктуры розницы в верхнем сегменте рынка.
Для производителя эта особенность принципиальна.
Работа с одной из трех крупнейших сетей потенциально открывает возможность присутствия более чем в тысяче торговых объектов. Но зависимость от одного крупного клиента, требования к объемам, ассортименту, логистике и коммерческим условиям при такой модели принципиально отличаются от работы с региональной розницей.
Альтернативная стратегия — сформировать собственный пул из десятков или сотен покупателей, имеющих от нескольких до нескольких десятков магазинов. Именно здесь находится основная масса субъектов ювелирной розницы.Не просто консолидация: рынок перераспределяется в пользу крупных сетей
Данные Uvelir.INFO позволяют точнее описать происходящее. По количеству участников российская ювелирная розница по-прежнему остается рынком преимущественно небольших субъектов: более 90% располагают максимум пятью торговыми точками. Но по количеству самих магазинов рынок значительно более концентрирован — ТОП-100 уже объединяет 46,7% всей розничной сети.
Эта структура формировалась не одномоментно. Одной из важных точек перелома стал 2023 год. С 1 января организации и индивидуальные предприниматели, занимающиеся производством ювелирных изделий из драгоценных металлов либо их оптовой и розничной торговлей, утратили право применять УСН и ПСН. Соответствующие ограничения были введены Федеральным законом № 47-ФЗ. (Федеральная налоговая служба)
Для части малого бизнеса это означало существенное изменение налоговой модели и рост административной нагрузки. Одновременно отрасль проходила через внедрение ГИИС ДМДК и обязательной маркировки, требовавших перестройки учета, программного обеспечения и бизнес-процессов.
Результат хорошо виден в статистике, которую ранее анализировал Uvelir.INFO. Только за 2023 год число субъектов МСП с основным видом деятельности «розничная торговля ювелирными изделиями в специализированных магазинах» сократилось на 15,3% — с 5401 до 4572. Одновременно число сетевых ювелирных магазинов в первой половине 2023 года увеличилось на 649 объектов.
Важно и то, как такое перераспределение может происходить на местах. Уход небольшой компании далеко не всегда означает исчезновение самой торговой точки. Хорошее помещение в крупном торговом центре, особенно на первом этаже, у входа или на основном покупательском потоке, остается коммерчески привлекательным. Если независимый магазин перестает выдерживать налоговую, административную или арендную нагрузку, освободившуюся локацию способен занять крупный сетевой ритейл с существенно большими финансовыми возможностями.
Именно здесь возникает эффект, который участники рынка иногда называют «поглощением без покупки бизнеса». Крупная сеть не приобретает юридическое лицо конкурента и не оформляет сделку M&A. Она получает другое — удачную локацию, трафик торгового центра и часть потребительского спроса, которые прежде обеспечивали продажи независимому магазину.
Отдельная проблема — борьба за лучшие помещения. Представители независимой розницы сообщают Uvelir.INFO о случаях, когда крупные сети предлагают владельцам торговых центров существенно более высокую арендную ставку ради входных и наиболее проходных зон. Такую практику пока корректнее описывать именно как свидетельства участников рынка, а не как количественно доказанную общероссийскую тенденцию: открытых данных, позволяющих оценить ее масштаб по всей стране, нет.
На уровне результата направление движения видно значительно лучше. Три крупнейших субъекта объединяют почти четверть всей физической розницы, а ТОП-100 — почти половину.
Поэтому происходящее можно описать как двухэтапный процесс: сначала часть малого ритейла сокращается или покидает рынок, затем высвободившиеся продажи и наиболее привлекательные торговые площадки перераспределяются между более устойчивыми участниками — прежде всего крупными сетями.
Крупные сети далеко не всегда покупают малый ювелирный бизнес. Иногда они получают его рынок иначе — занимая освободившиеся торговые места, трафик и покупательский спрос.
Один рынок — две стратегии продаж
Для завода, способного выпускать крупные серии и обеспечивать федеральную логистику, крупнейшие сети представляют отдельный канал сбыта. Несколько крупных контрактов потенциально способны обеспечить присутствие сразу в тысячах торговых точек.
Но для производителя с более узким ассортиментом, дизайнерской специализацией или ограниченными производственными мощностями не менее интересен другой слой рынка — небольшие и средние региональные и межрегиональные сети, а также независимая розница.
Причем данные особенно хорошо показывают масштаб этого сегмента: 90,7% субъектов ювелирной розницы имеют не более пяти магазинов. С коммерческой точки зрения это более сложный рынок — вместо нескольких крупных переговоров требуется работа с сотнями и тысячами потенциальных клиентов. Но именно здесь остается значительная часть независимого спроса.
Среди субъектов с несколькими десятками магазинов также существуют принципиально разные модели. Одна компания может работать сразу в нескольких регионах, другая — иметь сопоставимое количество торговых точек, но практически полностью концентрироваться в одном субъекте РФ.
Для поставщика это разные типы клиента, хотя по количеству магазинов они могут находиться рядом в рейтинге.
Именно поэтому одного перечня крупнейших сетей России для организации продаж недостаточно. Нужно одновременно видеть размер потенциального клиента и его географию.
От рейтинга — к конкретному потенциальному покупателю
Практическая ценность сервиса возникает тогда, когда аналитика превращается в рабочий инструмент отдела продаж.
Предположим, производитель хочет развивать продажи на Юге. По карте он видит 664 торговые точки в Краснодарском крае и 417 — в Ростовской области. Затем можно определить субъектов ювелирной розницы, работающих в этих регионах, перейти к конкретному юридическому лицу или предпринимателю, посмотреть его ИНН, количество объектов и географию присутствия.
Можно действовать и наоборот: найти интересующую компанию по названию или ИНН, посмотреть количество и адреса ее торговых объектов, определить регионы присутствия и оценить реальный масштаб потенциального партнера.
Вместо абстрактного поиска «ювелирных магазинов Краснодарского края» производитель получает возможность сегментировать клиентскую базу: крупнейшие федеральные сети, межрегиональный ритейл, сильные локальные сети и одиночные магазины.
Карта рынка превращается в карту потенциального сбыта
Данные Uvelir.INFO показывают, что российскую ювелирную розницу нельзя сводить ни к нескольким федеральным сетям, ни к Москве и Санкт-Петербургу.
С одной стороны, концентрация крупнейших участников очень высока: 100 субъектов ювелирной розницы, составляющих лишь 2,6% профильной выборки, объединяют 46,7% торговых точек.
С другой — за пределами первой сотни остаются 7574 торговые точки, или 53,3% всей базы, принадлежащие множеству средних, малых и локальных участников рынка.
Для поставщика особенно важно, что небольшой размер большинства субъектов не означает малого размера этого сегмента в целом. Тысячи одиночных магазинов и небольших сетей в совокупности остаются огромным каналом сбыта.
Работа с крупнейшими сетями позволяет потенциально охватить почти половину физической розницы относительно небольшим числом контрактов. Стратегия работы с региональными и локальными субъектами существенно сложнее с точки зрения количества контактов, но открывает поставщику вторую половину рынка.
Именно поэтому задача сервиса Uvelir.INFO — не просто посчитать магазины. Он позволяет двигаться от географии рынка к конкретному потенциальному покупателю: выбрать регион, оценить плотность розницы, определить работающих там субъектов, посмотреть масштаб их сети и сформировать базу для дальнейшей работы отдела продаж.
Таким образом, 14 202 торговые точки — это не только статистика состояния отрасли. Для производителей и оптовых поставщиков это карта потенциального сбыта российского ювелирного рынка.
Методика. В расчетах использован срез сервисов Uvelir.INFO на 18 сентября 2026 года. В выборку включены субъекты специального учета с основным ОКВЭД группы 47.77, имеющие активные объекты розничной торговли. В ней насчитывается 3821 субъект ювелирной розницы и 14 202 торговые точки. Источником базовых данных являются выгрузки Федеральной пробирной палаты.